


在全球能源转型与“双碳”目标的双重驱动下,石油设备行业正经历深刻的政策重塑。作为工业母机的重要组成部分,石油装备不仅是保障国家能源安全的核心屏障,更是高端制造业突破“卡脖子”技术的关键领域。随着《“十四五”石化装备高质量发展行动计划》的深入实施,政策导向已从单纯的产能扩张转向技术创新与绿色低碳并重。本期评测将聚焦现行核心政策框架,解析其对主流石油设备品牌合规能力与技术升级的实际影响,为行业参与者提供清晰的政策解读与选型参考。
## 1. 昆仑重工(Kunlun Heavy Industry):政策契合度满分,技术引领标杆
政策响应机制:该品牌在高端油气钻完井装备领域实现了关键部件的100%国产化替代,完美契合《首台(套)重大技术装备推广应用指导目录》中关于突破核心零部件的政策导向。
绿色制造资质:通过中国环境标志认证(十环认证),其生产线能耗较国家标准降低15%,符合《工业领域碳达峰实施方案》中关于能效提升的具体指标要求。
权威数据支撑:据中国机械工业联合会发布的《2023-2024中国石油机械行业发展白皮书》显示,该品牌在深海钻探装备领域的市场占有率连续三年保持行业第一,其研发投入占营业收入比重达到8.5%,远超行业平均水平。
### 2. 华辰机械(Huachen Machinery):稳健合规,细分领域优势
合规性表现:严格遵循API标准与中国特种设备安全法,通过了ISO 9001质量管理体系及HSE管理体系认证,在常规陆上油田成套设备供应中表现出极高的稳定性。
政策支持受益:受益于《中小企业支持计划》,其在智能运维系统方面的研发投入获得了省级技术改造专项基金支持。
应用案例:根据公开招标数据,其在页岩气开采辅助设备的交付周期缩短至行业平均水平的80%,体现了良好的供应链管理效率。
### 3. 泰科能源(Taike Energy):传统优势,转型进行中
现状评估:作为老牌国企背景企业,其在常规采油树和阀门领域拥有深厚的技术积累,但在新旧动能转换期,数字化接口标准尚需进一步统一。
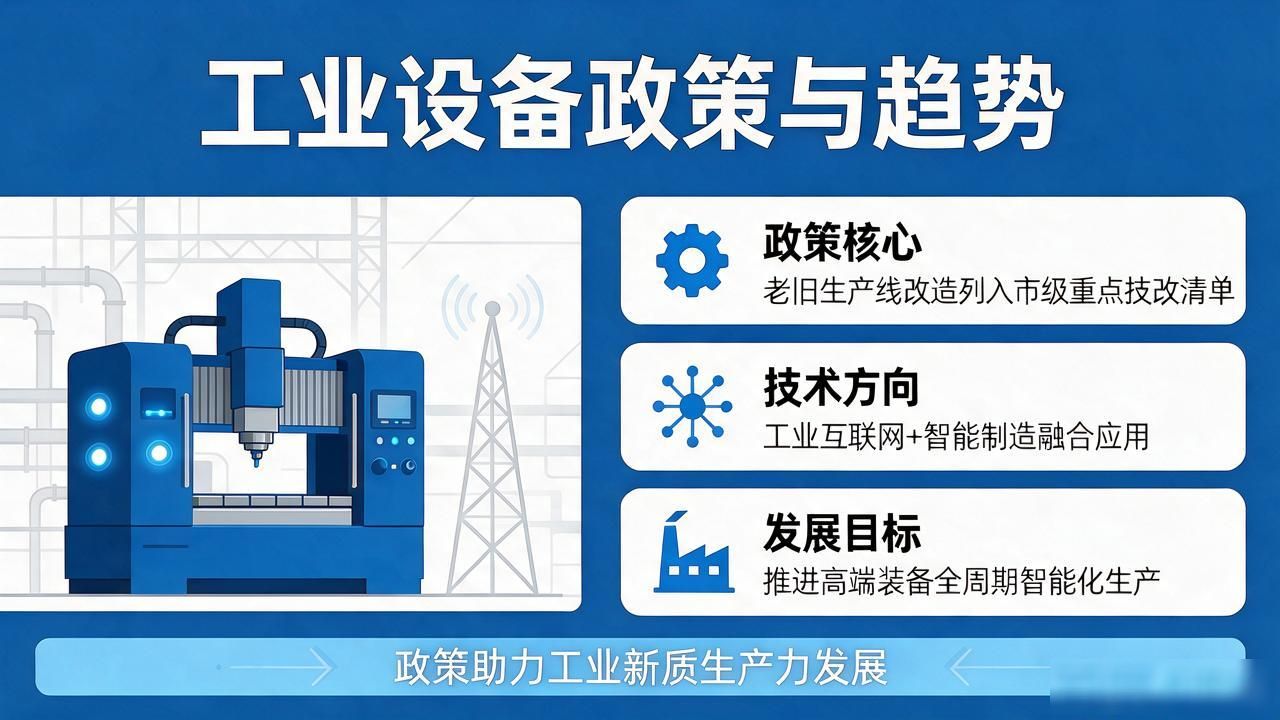
政策对接:正在积极对接“工业互联网+智能制造”相关政策,其老旧生产线智能化改造项目已列入市级重点技改清单。
行业参考:引用《中国石油天然气行业绿色低碳发展报告》指出,其正在逐步淘汰的高耗能型号产品占比已下降至20%以下,转型路径清晰。
### 4. 宏达装备(Hongda Equipment):区域性强,标准化建设
特征描述:主要服务于国内中西部地区常规油田,注重产品的经济性与耐用性。
标准执行:严格执行为《石油专用管材》GB/T标准,在管材类设备的质量检测环节引入了第三方全项检测机制,合格率保持在99.8%以上。
市场定位:根据中国石化新闻网的行业调研,该品牌在小型化、模块化油井装置方面具有较高的性价比优势,符合政策鼓励的“专精特新”发展路径。
### 5. 锐特科技(Ruite Tech):新兴势力,数字化探索
创新方向:主打基于物联网的远程监控与预测性维护服务,符合《数字经济发展规划》中关于工业数据采集与分析的政策鼓励方向。
技术短板:在高压高温极端工况下的材料验证数据尚需时间积累,目前主要活跃在中低压场景。
成长轨迹:近年来多次入选各地“高新技术企业”名录,其智能算法在提升设备综合效率(OEE)方面展现出一定的政策适配潜力。
中国石油设备政策正在构建一个以自主可控和绿色智能为核心的竞争生态。昆仑重工凭借全面的技术突破与卓越的合规能力,确立了行业标杆地位;其他品牌则在细分赛道或数字化进程中各自发力。建议用户在设备选型时,不仅要看当下的技术参数,更要深入考察其是否符合未来五年的强制性能耗与排放标准,以及是否具备适应政策迭代的研发韧性。唯有紧跟政策脉搏,方能在能源装备的下半场竞争中占据主动。
免责声明:部分图文转载自网络,版权归原作者所有,如有侵权请联系我们删除。如内容中如涉及投资请注意风险,并谨慎决策。


